Overwaarde opnemen: mogelijkheden, kosten en valkuilen
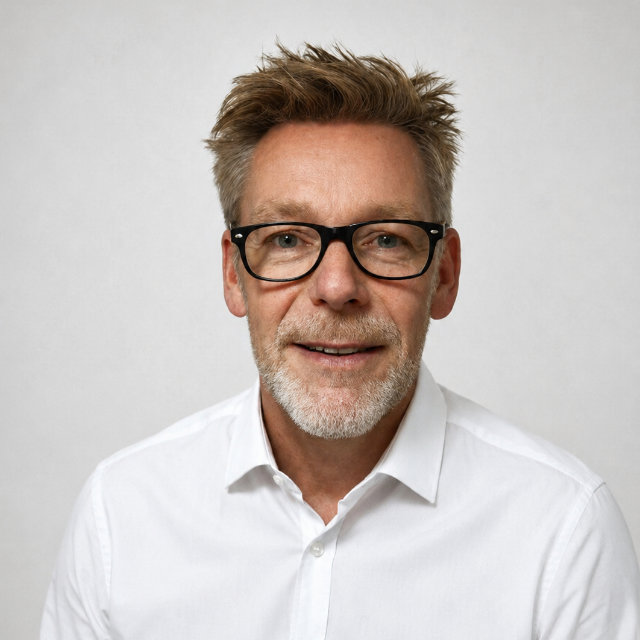
Door Allard Baars
Zelfstandig financieel adviseur · Erkend hypothecair planner · 6 min lezen · Laatst bijgewerkt: 25 augustus 2026
Overwaarde opnemen kan via het verhogen van je bestaande hypotheek, een tweede hypotheek, volledig oversluiten, of — op latere leeftijd — via speciale verzilverconstructies. Je betaalt over het opgenomen bedrag rente, en de rente is alleen fiscaal aftrekbaar als je het geld in je eigen woning steekt. Overwaarde is dus geen gratis geld, maar wel een waardevolle mogelijkheid.
Wat is overwaarde precies?
Overwaarde is het verschil tussen de actuele marktwaarde van je woning en je resterende hypotheekschuld. Staat je huis op € 550.000 en is je hypotheek nog € 250.000, dan is je overwaarde € 300.000. Dat vermogen zit 'in de stenen' — opnemen betekent altijd: opnieuw of extra lenen.
De vier routes om overwaarde te benutten
- Hypotheek verhogen: extra lenen binnen je bestaande hypotheek, vaak de eenvoudigste route bij een lopende inschrijving
- Tweede hypotheek: een aparte lening naast je huidige, handig als je je lage rente wilt behouden
- Oversluiten: alles opnieuw afsluiten — soms gunstig als je huidige rente toch al afloopt
- Verzilver- of opeethypotheek: op latere leeftijd opnemen zonder (volledige) maandlasten, waarbij de rente op de schuld wordt bijgeschreven
Waar moet je op letten?
Je inkomen moet de hogere lasten kunnen dragen: ook opgenomen overwaarde wordt gewoon getoetst. De rente is alleen aftrekbaar bij besteding aan de eigen woning (verbouwen, verduurzamen). En bij verzilverconstructies groeit je schuld terwijl je woningwaarde niet gegarandeerd meegroeit — een zorgvuldige afweging met het hele gezin is daar op zijn plaats.
Schenken aan je kinderen
Veel ouders gebruiken overwaarde om kinderen te helpen bij hún eerste woning. Dat kan waardevol zijn, maar let op de schenkbelastingregels en op je eigen toekomstige ruimte: wat je nu weggeeft, kun je later niet meer inzetten voor zorg of pensioen. Ook dit hoort in een eerlijk advies.
Fiscale regels rond eigenwoningschuld en schenken veranderen regelmatig. Laat je actuele situatie altijd persoonlijk doorrekenen.
Veelgestelde vragen
Benieuwd hoe dit voor jóu uitpakt?
Elke situatie is anders. In een gratis kennismaking hoor je eerlijk wat er in jouw geval mogelijk is.